

Le dernier bilan mondial révisé de l’Organisation internationale du cacao (ICCO), publié en 2026 pour la campagne 2024-2025, évalue la production mondiale à 4,733 millions de tonnes et les broyages à 4,649 millions. Ce rapport annuel attribue alors 3,253 millions de tonnes à l’Afrique, soit 69,2 % de la production mondiale. La ventilation par pays de l’ICCO pour 2024-2025 estimait la production à 1,681 million de tonnes en Côte d’Ivoire, 600 000 tonnes au Ghana, 330 000 tonnes au Nigeria et environ 310 000 tonnes au Cameroun.
Un grand parc industriel, mais des capacités insuffisantes
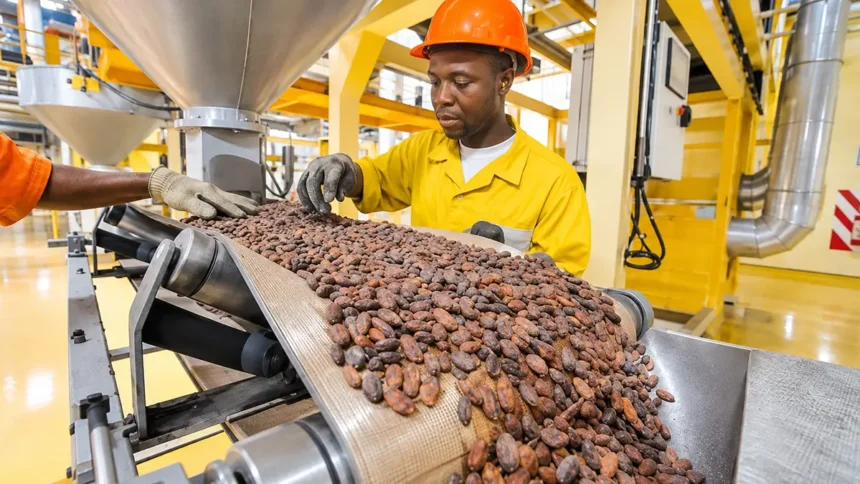
La Côte d’Ivoire transforme davantage de cacao que tout autre pays de la région. Le rapport économique et financier du ministère de l’Économie évaluait la capacité installée à 1,08 million de tonnes en 2024-2025. En septembre 2026, le Conseil du Café-Cacao (CCC) faisait état d’une capacité actuelle de 1,155 million de tonnes et prévoyait son augmentation à 1,344 million pendant la campagne 2026-2027 avec la mise en service de nouvelles unités.
Pour 2025-2026, le CCC a annoncé environ 650 000 tonnes transformées, soit un taux de transformation de 30 % de la récolte.
Les broyeurs ivoiriens produisent surtout du beurre, de la pâte ou liqueur et de la poudre, utilisés par l’industrie alimentaire, cosmétique et chocolatière. Les exportations restent largement orientées vers les fèves et les produits semi-finis ; la fabrication de chocolat et d’autres produits finis pèse moins dans la chaîne de valeur.
Cette photographie du marché ivoirien du cacao révèle des opportunités d’investissement sur plusieurs segments de la chaîne de valeurs : nouvelles usines de première transformation, lignes de deuxième transformation et fabrication de chocolat ; entrepôts, plateformes de transport et logistique reliant les bassins de production aux usines et aux ports ; et sociétés de négoce capables d’acheter auprès des producteurs, de regrouper les volumes et de sécuriser l’approvisionnement local. Le financement du fonds de roulement est tout aussi stratégique : en septembre 2026, l’organe financier de la coopération néerlandaise (FMO) a accordé une facilité de 20 millions d’euros soit environ 13,1 milliards FCFA.
Au Ghana, les capacités industrielles se heurtent aux difficultés d’approvisionnement
La capacité installée de 504 780 tonnes est tirée d’un rapport de 2025 du service agricole extérieur du département américain de l’Agriculture (USDA/FAS). Elle correspond aux usines recensées à cette date, et non à une nouvelle mesure pour 2026-2027.
Pendant la campagne 2024-2025, écourtée de deux mois, les broyeurs ont reçu 235 472 tonnes de fèves. Comparé aux quelque 600 000 tonnes de production estimées par COCOBOD, cela représente environ 39 %. Ce chiffre donne seulement un ordre de grandeur : il porte sur les fèves livrées aux broyeurs, et non sur un volume final de broyage certifié.
Plusieurs usines fonctionnaient à la moitié de leur capacité ou moins, principalement en raison d’un approvisionnement irrégulier. Le besoin porte autant sur l’utilisation des usines existantes que sur la construction de nouvelles capacités. Des investissements peuvent soutenir la collecte et le transport des fèves, le stockage, le financement des achats, les contrats avec les producteurs et les coopératives, ainsi que la production d’ingrédients et de chocolat destiné aux marchés locaux et régionaux.
Le Ghana a inscrit dans son information services département, un objectif de transformer localement au moins 50 % des fèves ; sa réalisation dépendra aussi des volumes disponibles et du financement des broyeurs. Pour financer les achats de la campagne 2026-2027 et renforcer COCOBOD, l’État ghanéen a annoncé un programme pouvant atteindre 16,3 milliards de cedis soit environ 829,03 milliards FCFA.
Au Cameroun, le potentiel industriel dépasse les volumes transformés
Le bilan de l’Office national du cacao et du café (ONCC) du Cameroun pour 2025-2026 fait état de 247 914 tonnes de production commercialisée et de 95 946 tonnes transformées, contre respectivement 309 518 et 110 388 tonnes la campagne précédente. Les volumes transformés représentent ainsi 38,7 % de la production commercialisée en 2025-2026, contre 35,7 % en 2024-2025. L’ONCC évalue à 140 000 tonnes la capacité industrielle.
Cette activité industrielle a déjà une portée à l’exportation : selon le Comité de compétitivité rattaché au ministère de l’Économie, le Cameroun figurait en 2024 parmi les dix premiers exportateurs mondiaux de certains dérivés, au 7ᵉ rang pour la pâte et au 9ᵉ pour le beurre de cacao. La progression de ces filières ouvre des perspectives pour la modernisation des unités, la production de dérivés et le développement de débouchés de deuxième transformation.
Le principal défi reste l’accès aux fèves. Les exportateurs et les industriels se disputent une ressource qui doit aussi être collectée, financée et acheminée. Des investissements dans les achats auprès des producteurs, les infrastructures de collecte et de stockage, la logistique, les contrats d’approvisionnement et les outils de financement peuvent aider les usines locales à fonctionner plus efficacement.
Au Nigeria, une production importante face à une faible capacité industrielle
Pour la campagne 2024-2025, la dernière estimation de l’ICCO disponible pour le Nigeria est de 330 000 tonnes. Selon la Cocoa Processors Association of Nigeria (COPAN), cinq usines encore actives disposeraient ensemble d’une capacité effectivement utilisable d’environ 20 000 tonnes par an.
Le contraste entre la production et le parc industriel signale un potentiel à exploiter : remettre en état ou financer les équipements, améliorer l’accès au fonds de roulement, organiser l’achat des fèves et développer les débouchés pour le beurre, la poudre, la pâte et le chocolat. La production nationale constitue une base, mais l’approvisionnement des usines dépendra de leur capacité à concurrencer les exportateurs de fèves.
De la fève au chocolat : le prochain palier de valeur ajoutée
Dans plusieurs pays producteurs africains, la transformation s’arrête encore largement aux ingrédients semi-finis. Or le chocolat est le produit de consommation qui relie ces ingrédients au marché final. Cette étape mobilise aussi des compétences et des investissements en formulation, équipements, emballage, contrôle qualité, distribution et construction de marques. La développer en Afrique permettrait de capter davantage de valeur et de mieux servir les marchés urbains du continent, en complément des débouchés d’exportation.
Le potentiel ne repose donc pas uniquement sur la construction des unités de broyage. Les écarts entre capacités installées et volumes réellement transformés montrent l’importance du financement des achats, de la sécurisation des approvisionnements et des infrastructures logistiques. À ces conditions s’ajoutent les investissements dans la deuxième transformation et la chocolaterie. C’est dans l’articulation de ces maillons de la collecte des fèves au produit fini que se joue une part importante de la prochaine étape industrielle du cacao africain.