

La rentabilité du secteur bancaire africain ne garantit pas encore un financement suffisant de l’économie réelle. Alors que les établissements financiers disposent de capacités de mobilisation importantes, les entreprises continuent de rencontrer des difficultés pour accéder aux crédits à long terme et aux financements nécessaires à leur développement.
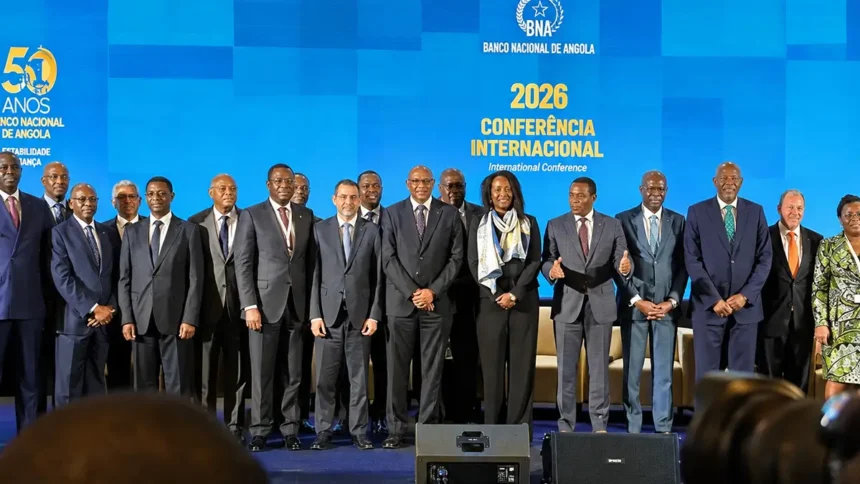
Ce déséquilibre constitue l’un des principaux enseignements de la sixième édition de l’Africa Financial Industry Summit (AFIS). Organisé à Luanda, en Angola, sous le thème
Making Capital Count : accélérer la croissance grâce à la finance africaine,
Le sommet a réuni plus de 1 250 responsables du secteur financier, décideurs publics et régulateurs. Les discussions ont notamment porté sur la mobilisation des capitaux domestiques, le financement des PME et le développement des marchés financiers.
Pour les investisseurs, l’enjeu dépasse la performance des banques. Il concerne l’émergence de nouveaux mécanismes permettant de transformer l’épargne institutionnelle en financements rémunérateurs, tout en maîtrisant les risques associés aux économies africaines.
Une rentabilité bancaire qui ne se traduit pas suffisamment en crédits
Les chiffres présentés dans le cadre de l’AFIS mettent en évidence une contradiction dans le fonctionnement du secteur bancaire africain. En 2024, les revenus des banques du continent ont dépassé 100 milliards de dollars, soit environ 59 100 milliards de FCFA. Leur rendement des capitaux propres a atteint 19 %. Cet indicateur mesure la capacité des établissements à générer des bénéfices à partir des fonds investis par leurs actionnaires.
Cependant, les prêts ne représentent qu’environ 30 % des actifs bancaires africains. Cette proportion révèle une allocation des ressources qui ne répond pas encore suffisamment aux besoins de financement des entreprises.
cette situation soulève deux questions. La première concerne la capacité des banques à accroître leurs activités de crédit sans dégrader la qualité de leurs portefeuilles. La seconde porte sur les possibilités de financement offertes par les secteurs qui restent insuffisamment servis par les circuits bancaires traditionnels.
L’agriculture, l’agro-industrie, les infrastructures, l’industrie manufacturière et les petites et moyennes entreprises figurent parmi les segments concernés.
Le problème réside notamment dans la durée des financements disponibles. Les entreprises ont souvent besoin de capitaux sur plusieurs années pour construire une usine, acquérir des équipements ou développer leurs capacités de production. Or, les banques doivent également gérer leurs contraintes de liquidité, les risques de défaut et les exigences réglementaires.
Cette inadéquation entre les ressources disponibles et la durée des investissements limite le financement de certains projets pourtant susceptibles de générer des revenus sur le long terme.
Le déficit de financement ouvre un espace aux capitaux privés
La Banque africaine de développement (BAD) estime à 400 milliards de dollars par an, soit environ 236 400 milliards de FCFA, le déficit de financement du développement sur le continent. Ce besoin concerne notamment les infrastructures, l’énergie, l’industrialisation et les activités productives.
Pour répondre à cette insuffisance, l’institution défend la Nouvelle architecture financière africaine pour le développement (NAFAD). Cette initiative vise à mieux coordonner les institutions financières existantes et à mobiliser davantage les ressources domestiques.
Le dispositif accorde une place importante aux fonds de pension, aux compagnies d’assurance, aux fonds souverains et aux banques de développement. Ces acteurs disposent de ressources susceptibles d’être orientées vers des investissements de long terme.
L’un des instruments privilégiés est le mécanisme de garantie. Il permet de partager une partie des risques entre les institutions financières et les investisseurs privés afin de faciliter le financement de projets qui seraient difficilement financés dans des conditions ordinaires.
Dans cette perspective, la BAD a approuvé en mai 2026 un investissement en capital de 125 millions de dollars, soit environ 73,9 milliards de FCFA, dans l’African Trade and Investment Development Insurance (ATIDI). Cette institution intervient dans l’assurance du commerce et des investissements contre certains risques de crédit et risques politiques.
L’opération vise à renforcer sa capacité à couvrir les risques liés aux investissements et aux échanges commerciaux en Afrique.
Les PME et les infrastructures au centre des besoins de capitaux
La mobilisation des ressources financières ne concerne pas uniquement les grandes entreprises et les projets d’infrastructures. Les petites et moyennes entreprises représentent également un marché important pour les établissements financiers et les investisseurs.
Leurs besoins portent notamment sur le financement des équipements, les stocks, les matières premières, les créances commerciales et l’extension des capacités de production.
Mais l’accès aux financements reste contraint par plusieurs facteurs : l’insuffisance des garanties, le manque d’informations financières fiables, la faiblesse des fonds propres et la difficulté à présenter des projets bancables.
Dans ce contexte, les prises de participation, les financements structurés et les mécanismes de garantie peuvent compléter les crédits bancaires classiques.
Les infrastructures constituent un autre segment d’investissement. Les besoins en énergie, en transport, en logistique et en équipements industriels nécessitent des capitaux importants et des périodes de remboursement relativement longues. Le recours aux partenariats entre capitaux publics et privés peut permettre de répartir les coûts et les risques de ces projets.
L’intégration financière africaine, une condition pour élargir les investissements
La fragmentation des marchés financiers constitue également une limite à la mobilisation des capitaux. Les différences de réglementation, les difficultés de paiement transfrontalier et la faible interconnexion de certains marchés réduisent les possibilités d’investissement entre pays africains.
L’AFIS a ainsi placé l’intégration financière parmi les priorités du secteur. Le développement des paiements transfrontaliers, l’harmonisation des règles et le rapprochement des marchés de capitaux doivent faciliter la circulation des ressources entre les économies.
Cette évolution pourrait élargir le marché accessible aux banques, aux compagnies d’assurance et aux gestionnaires d’actifs. Elle permettrait également aux entreprises de rechercher des financements auprès d’investisseurs installés dans plusieurs pays.
Pour les acteurs de la finance, l’enjeu est de pouvoir mobiliser des ressources dans un marché plus large, sans être systématiquement limités par les frontières nationales.
Toutefois, l’intégration suppose des règles de supervision cohérentes, une meilleure transparence financière et des dispositifs de gestion des risques adaptés aux investissements transfrontaliers.
Conclusion
Les données présentées à l’AFIS 2026 montrent que le principal enjeu de la finance africaine ne réside pas uniquement dans la mobilisation de nouveaux capitaux, mais dans leur affectation à des activités capables de produire de la valeur. Avec plus de 100 milliards de dollars de revenus bancaires en 2024, un rendement des capitaux propres de 19 % et des prêts représentant seulement 30 % des actifs bancaires, le secteur dispose d’une marge de transformation importante. Pour les investisseurs, les perspectives dépendront de la capacité des institutions financières à améliorer l’accès au crédit, à développer les garanties et à financer des projets économiquement viables. La rentabilité future de cette transformation restera liée à la qualité des projets, à la maîtrise des risques et à la sécurité des investissements.