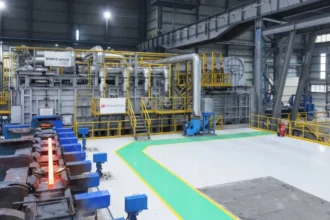


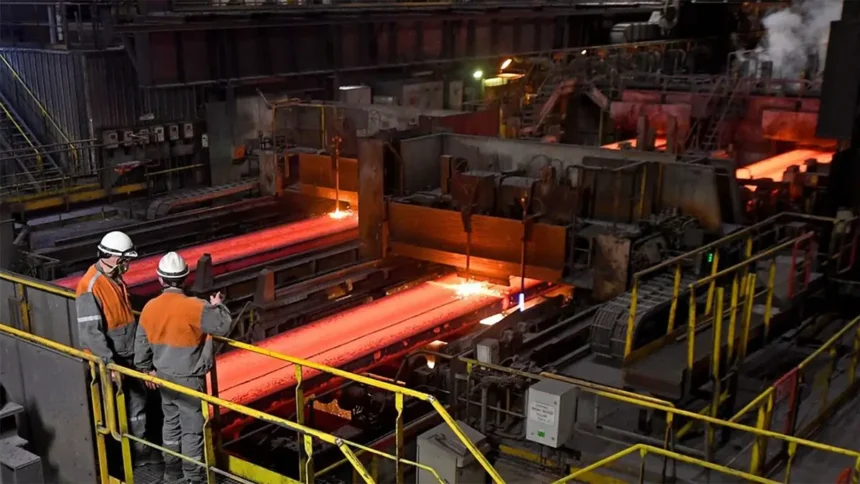
La sidérurgie mondiale est confrontée à un déséquilibre croissant entre ses capacités de production et la demande. Alors que les installations industrielles continuent de se développer, les débouchés ne progressent pas au même rythme. Cette situation accentue la concurrence sur les prix et fragilise les producteurs, notamment en Europe et au Brésil. Dans sa « chronique des matières premières » du 5 octobre 2026, Radio France internationale (RFI) met en lumière les difficultés de ces deux marchés, confrontés à un excédent de production mondiale induit par la Chine.
Et selon les perspectives de l’acier 2026 de l’Organisation de coopération et de développement économiques (OCDE), les d’excédents de production mondiales devraient atteindre 745 millions de tonnes en 2028, contre 640 millions en 2025. La demande mondiale ne devrait progresser que de 0,9 % par an jusqu’en 2030. Ce décalage menace la rentabilité des producteurs et la viabilité de nouveaux investissements dans le secteur.
L’Europe prise entre coûts élevés et concurrence internationale
En Europe, les difficultés de la sidérurgie se traduisent par un recul des exportations et une compétitivité sous pression. D’après les données rapportées par RFI, les exportations européennes d’acier vers les pays tiers ont diminué de 20 % au premier semestre 2026. Les ventes vers les États-Unis ont, quant à elles, chuté de près de 30 %, informe Financial Times. La hausse des coûts énergétiques constitue l’un des principaux handicaps des industriels. Le prix du gaz en Europe a, selon le médias français, progressé de plus de 140 % depuis le début de l’année. Cette évolution alourdit les charges de production et réduit les marges des entreprises.
À cette pression s’ajoutent les droits de douane américains de 50 %, qui renchérissent l’acier européen sur le marché des États-Unis. Les producteurs doivent également financer leur modernisation et leur transition vers une production moins carbonée. Pour ArcelorMittal Europe, cité par le Financial Times, le niveau des coûts rend les exportations « très problématiques ».
La Chine accentue la pression sur les marchés
La Chine occupe une place centrale dans ce déséquilibre commercial. Face à une demande intérieure insuffisante, ses sidérurgistes cherchent davantage de débouchés à l’étranger. Selon l’OCDE, les exportations chinoises d’acier ont atteint un record de 131 millions de tonnes en 2025, soit environ 14 % de sa production annuelle d’acier brut. Cette progression renforce la concurrence sur les marchés internationaux, où les producteurs chinois proposent des produits à des prix particulièrement compétitifs. L’OCDE relève également l’importance du soutien public.
En 2024, les subventions médianes rapportées aux actifs des producteurs chinois étaient 15 fois supérieures à celles des producteurs situés ailleurs. La Chine n’est toutefois pas l’unique origine des surcapacités. L’Inde et plusieurs pays d’Asie du Sud-Est développent également leurs installations sidérurgiques.
Le Brésil confronté aux importations asiatiques
Au Brésil, les sidérurgistes s’inquiètent également de la progression des importations d’acier à bas prix. Une partie des excédents asiatiques se reporte vers les économies émergentes, où les produits importés concurrencent directement la production nationale. Les mesures protectionnistes adoptées par les autorités brésiliennes devraient entraîner une baisse de 15 % des importations d’acier en 2026. Toutefois, les volumes importés restent deux fois supérieurs à leur moyenne observée avant les années 2020, selon RFI.
Les industriels brésiliens pointent également les exportations d’Indonésie, de Malaisie et du Vietnam. D’après RFI, ce dernier a multiplié par cinq ses exportations vers le Brésil cette année. Les producteurs locaux réclament ainsi des mesures commerciales supplémentaires pour préserver leurs parts de marché et leurs investissements.
Les économies africaines face à un arbitrage industriel
Pour les économies africaines, cette abondance d’acier présente des opportunités, mais aussi des risques. Les importations à bas prix peuvent réduire les coûts des projets de construction, des infrastructures et de certains investissements industriels. En revanche, elles peuvent fragiliser les producteurs locaux qui peinent à rivaliser avec les industriels asiatiques. Selon l’OCDE, les capacités sidérurgiques du continent africain s’établissaient à 49,4 millions de tonnes en 2025. Ce potentiel industriel reste confronté à des défis de compétitivité, notamment en matière d’énergie, de financement et de modernisation des équipements. Dans ce contexte, la transformation locale, le recyclage de la ferraille et la production de matériaux destinés au bâtiment et aux infrastructures constituent des pistes d’investissement.
La crise des excédents de production sidérurgiques fait désormais l’objet de discussions internationales. Le Forum mondial sur le phénomène, qui rassemble 28 membres, s’est réuni fin septembre 2026 pour examiner un nouveau cadre d’action, informe RFI. Mais, il faut dire que les restrictions commerciales risquent davantage de déplacer les flux d’acier que de résorber les excédents. Avec 745 millions de tonnes de surcapacités attendues en 2028, la sidérurgie mondiale fait face à un défi structurel. Pour les producteurs européens et brésiliens, l’enjeu est de préserver leur compétitivité. Pour les économies africaines, il s’agit de profiter d’un approvisionnement moins coûteux tout en construisant une industrie locale capable de soutenir durablement leurs ambitions de transformation économique.