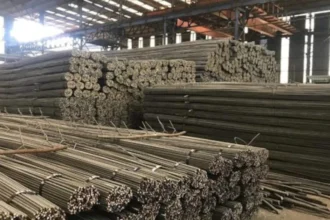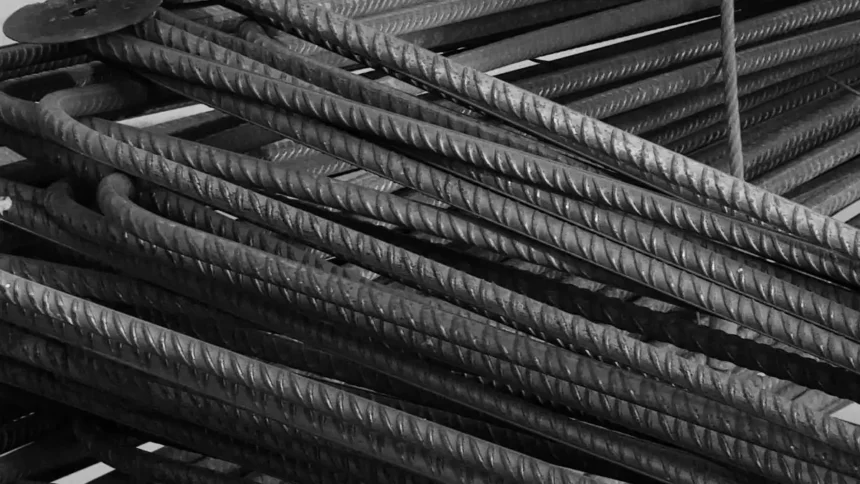
Dans la loi de finance rectificative de l’Etat pour l’année 2026 publiée dans le journal officiel le 17 juillet dernier, le gouvernement gabonais est monté d’un cran dans sa stratégie de promotion de la production locale du fer à béton, poursuivant ainsi son objectif de réduire la dépendance du pays aux importations de ce matériau de construction. En effet, après le réajustement de 5 à 10% de la taxe sur la valeur ajoutée (TVA) applicable au fer à béton made in Gabon dans la loi de finance 2026 de l’Etat, les autorités gabonaises ont décidé, cette fois-ci dans la loi de finances rectificative, de réduire davantage le taux de TVA applicable au fer à béton produit localement, en le ramenant à seulement 3%.
Cette mesure devrait logiquement entraîner la baisse du prix de ce matériaux de construction sur le marché local. Un effet de prix qui pourrait à son tour induire un accroissement à la fois de la consommation et de la production du fer à béton made in Gabon, au détriment du matériau importé ne bénéficiant pas du taux de TVA réduit. Au Sénégal, par exemple, la réalité est différente : le fer à béton et tous les autres biens et services sont assujettis au même taux de TVA qui est de 18%.
Autrement dit, le taux de TVA applicable à ce matériau de construction produit au Sénégal est six fois supérieur à celui en vigueur au Gabon pour le même produit. Pourtant, malgré l’éloignement géographique, le marché du fer à béton au Sénégal et au Gabon présente des similitudes en terme d’offre et de vulnérabilité à la conjoncture internationale : d’une part, les importations de moins en moins coûteuses du fait d’une production mondiale excédentaire et, d’autre part, une production locale montante, mais dont « la rigidité des coûts de production limite la capacité d’ajustement tarifaire des producteurs (…) et renforce leur sensibilité aux variations des cours mondiaux », souligne une note d’analyse du marché.
Restaurer la compétitivité des industriels locaux
Sous cet angle, la mesure de sauvegarde de l’industrie sidérurgique locale décidée par le gouvernement gabonais, à travers l’instauration puis la baisse du taux de TVA réduit applicable au fer à béton produit localement, pourrait faire école au Sénégal. Avec pour conséquence un gain de compétitivité pour l’industrie sidérurgique sénégalaise, ce qui induirait un effet de prix susceptible de doper la consommation et la production, sans oublier la réduction des importations qui contribuent chaque année à creuser le déficit commercial du pays.
Pareille mesure viendrait compléter de façon plus déterminante celles déjà envisagées depuis le début de l’année 2026 par le gouvernement sénégalais, afin de « restaurer la compétitivité des unités industrielles et à préserver le tissu industriel national face à la concurrence des produits importés », peut-on lire dans une lettre adressée le 16 avril 2026 à certains membres du gouvernement sénégalais par le Premier ministre d’alors, Ousmane Sonko.
Dans sa lettre, celui qui était encore chef du gouvernement sénégalais édicte cinq mesures pour soutenir la filière fer à béton locale, mise « en difficulté » par ce qu’il appelle lui-même « la forte concurrence du fer à béton importé ». Ces mesures sont : le relèvement de la valeur de référence du fer à béton en douane pour décourager les importations, l’exigence d’utiliser le fer à béton produit localement pour les travaux des marchés publics, le contrôle de destination du fer à béton destiné aux travaux des marchés publics, l’homologation de tous les tréfileurs et lamineurs, et la poursuite des discussions autour de l’approvisionnement en fil machine des tréfileurs auprès des lamineurs.
L’arme du taux de TVA réduit
Bien que salutaires, ces mesures ont la particularité de cibler principalement une meilleure organisation de la filière, l’assainissement du secteur et des circuits commerciaux, et l’intégration de la consommation du fer à béton local dans la commande publique au Sénégal. A l’inverse, ces mesures ont la faiblesse d’effleurer à peine la fiscalité (relèvement de la valeur de référence en douane), qui est pourtant le levier à actionner pour impacter à la fois les coûts de production, dont le corollaire est la compétitivité sur le marché, et le pouvoir d’achat, susceptible de muscler la consommation.
Pour obtenir ces résultats, plusieurs pays ont instauré un taux de TVA réduit sur certains produits locaux jugés sensibles, à côté du taux normal applicable à d’autres biens et services. En France, par exemple, il existe quatre taux de TVA : le taux normal à 20%, le taux intermédiaire à 10% et les taux réduits à 5,5% et 2,1%. Au Maroc, le taux de TVA normal de 20% cohabite avec des taux réduits de 14%, 10% et 7%, selon les produits et secteurs d’activités ciblés. Le Gabon vient de s’inspirer de ce modèle en ramenant de 10% à 5%, puis de 5% à 3% le taux réduit de TVA sur le fer à béton produit localement, alors que les autres produits sont assujettis à un taux normal de 18%.
En effet, les fiscalistes s’accordent à dire que la réduction du taux de TVA sur les produits locaux améliore leur compétitivité face aux importations. Dans ce sens qu’elle provoque la baisse du prix au consommateur, stimule l’achat national, soutient la production locale et favorise l’indépendance économique en réduisant la dépendance extérieure.