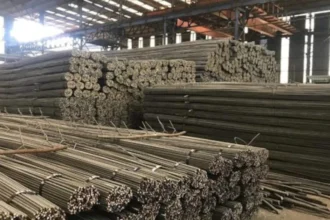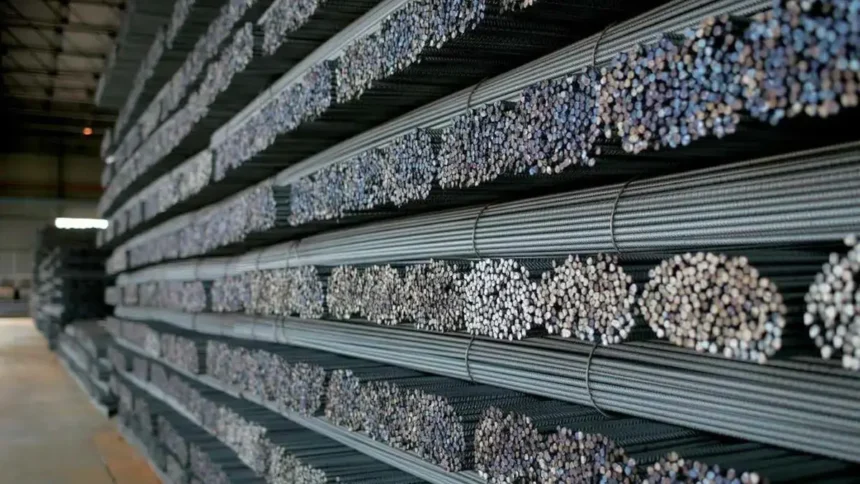
La Loi n°002/2026 du 17 juillet 2026 portant loi de finances rectificative de l’année 2026 modifie l’article 221 du Code général des impôts relatif aux taux de la Taxe sur la valeur ajoutée (TVA). Désormais, les opérations de production et de vente portant sur le fer à béton fabriqué au Gabon bénéficient d’un taux réduit de 3 %.
Jusqu’à cette réforme, ces opérations relevaient du taux normal de 18 %, applicable à toutes les opérations taxables ne bénéficiant pas d’un régime particulier. La loi maintient ce taux de droit commun, tout en créant une nouvelle catégorie bénéficiant d’une fiscalité préférentielle.
Cette disposition s’ajoute aux autres taux réduits déjà prévus par le Code général des impôts. Le texte conserve notamment un taux de 10 % applicable à certaines opérations de production, d’importation et de vente de pièces détachées automobiles, d’essieux automobiles, de carreaux de construction et de pointes, ainsi qu’un taux de 5 % pour les opérations concernant notamment les journaux, les magazines importés et l’eau minérale importée.
Promotion du marché local
En réservant le nouveau taux de 3 % aux seules opérations de production et de vente du fer à béton fabriqué au Gabon, le législateur crée un régime fiscal spécifique en faveur de la production locale de ce matériau utilisé dans les travaux de bâtiment et les infrastructures. La loi ne modifie pas les autres règles applicables à la TVA et précise que le taux normal de 18 % demeure applicable à toutes les opérations qui ne relèvent pas d’un taux réduit ou du taux zéro.
Au-delà de cette mesure, la Loi de finances rectificative 2026 introduit également plusieurs ajustements fiscaux, notamment en matière d’Impôt sur le revenu des personnes physiques (IRPP), de contribution carbone, d’encadrement des avantages fiscaux et douaniers, ainsi que d’approbation de régimes fiscaux applicables à plusieurs conventions minières, contrats de partenariat et marchés publics.