C’est un paradoxe bien connu des économies maritimes ouest-africaines. Alors que le Sénégal dispose de l’une des zones de pêche les plus poissonneuses du continent, l’essentiel de sa richesse halieutique continue de quitter les côtes sous forme brute. Pôle névralgique de l’économie nationale, la pêche pèse, selon une étude du Journal international de géosciences et de l’environnement, 3,2 % à 3,5 % du PIB et génère plus de 20 % des recettes d’exportation du pays. Avec une production moyenne annuelle comprise entre 450 000 et 500 000 tonnes, portée à plus de 80 % par la pêche artisanale, le secteur demeure un pilier social et économique majeur.
Pourtant, à l’heure où les autorités poussent pour la souveraineté alimentaire et la montée en gamme industrielle, le segment de la transformation fait figure de grand chantier inachevé. Selon le rapport sur la situation économique et sociale de l’Agence nationale de la statistique et de la démographie (ANSD), les exportations de produits halieutiques se sont établies à 246 392 tonnes en 2024, contre 273 478 tonnes en 2023, soit une baisse de 11 %. Leur valeur a reculé de 304,9 milliards à 267 milliards de FCFA, en diminution de 13,4 %. Dans le même temps, les importations ont progressé de 25,6 %, pour atteindre 34 313 tonnes, contre 25 539 tonnes un an auparavant.
Pour sa part, la ministre des Pêches et de l’Économie maritime, Fatou Diouf, a indiqué que la production halieutique nationale avait atteint 448 756 tonnes en 2024, selon l’Agence de presse sénégalaise (APS). Ce chiffre d’exportation diffère des 246 392 tonnes publiées par l’ANSD, soit un écart de 16 320 tonnes.
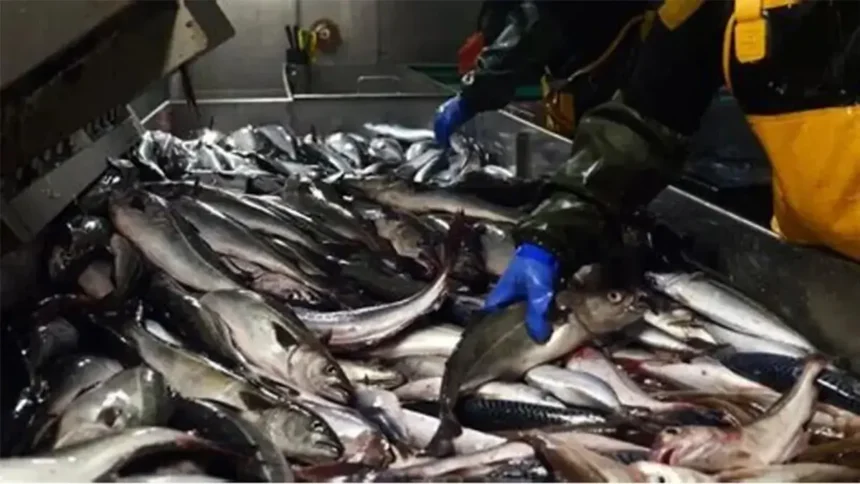
Près de 90 % des exportations restent sous forme congelée brute
Pendant ce temps, le pays a expédié plus de 210 000 tonnes de produits de la pêche sur les marchés internationaux, d’après les données de l’ANSD. Le marché africain absorbe plus de 50 % des volumes exportés, suivi par l’Europe et l’Asie. Il faut savoir que près de 90 % des exportations restent sous forme congelée brute. La transformation industrielle (conserves, produits prêts à cuisiner, découpe valorisée) représente moins de 8 % des volumes globaux, entraînant un manque à gagner considérable en termes de valeur ajoutée et de création d’emplois locaux.
Au-delà des volumes débarqués, la capacité à transformer localement le poisson en produits à plus forte valeur ajoutée constitue un levier potentiel de création d’emplois, de développement industriel et de diversification des exportations. Pour les investisseurs, l’enjeu ne consiste pas uniquement à augmenter les capacités de transformation. Il s’agit surtout de développer des activités économiquement viables, capables de garantir un approvisionnement régulier, de respecter les exigences sanitaires et de trouver des débouchés commerciaux suffisamment rémunérateurs.
Les besoins de capitaux se concentrent sur quatre leviers majeurs : Les infrastructures de froid et chaîne de valeur industrielle, les unités de transformation à haute valeur ajoutée (usines de mise en conserve de petites espèces pélagiques), fabrication de plats cuisinés à base de poisson et valorisation des co-produits, la logistique de distribution et chaîne de froid (équipements de transport frigorifique pour alimenter le marché intérieur et les pays enclavés de l’UEMOA) et le développement de l’aquaculture industrielle. Sur ce dernier point, il faut préciser que face au plafonnement des captures sauvages, l’Agence Nationale de l’Aquaculture (ANA) vise une production aquacole de 65 000 tonnes d’ici 2032 (contre 1 500 tonnes en 2022). L’intégration de la transformation aux projets aquacoles constitue l’un des piliers les plus rentables à terme.
La valorisation locale, un enjeu de compétitivité
La transformation du poisson recouvre plusieurs activités : filetage, surgélation, conditionnement, fumage, séchage, conserverie et valorisation des coproduits. Ces segments présentent des exigences différentes en matière d’équipements, de conservation, de financement et de commercialisation. Le développement de cette industrie peut permettre de mieux valoriser les ressources disponibles, de diversifier l’offre destinée aux consommateurs et de répondre à certains besoins des marchés extérieurs. Mais, les perspectives dépendent de la nature des espèces disponibles, de leur qualité, des volumes mobilisables et du prix auquel les produits transformés peuvent être commercialisés.
A noter que le secteur enregistre déjà des mutations concrètes soutenues par le gouvernement et les partenaires au développement. Il en est ainsi du déploiement des zones industrielles spécialisées (Agropole Centre et Agropole Sud) qui intègre des modules dédiés à la transformation et à la conservation des produits de la mer. Aussi, des projets appuyés par la Banque mondiale et le FIDA (Fonds international de développement agricole) visent à rationaliser la transformation traditionnelle (poisson séché, fumé/salé) vers des normes sanitaires internationales pour cibler le marché de la diaspora et la grande distribution régionale. En dernier lieu, il y a les projets aquacoles intégrés : L’émergence de fermes aquacoles privées intégrant leurs propres unités de calibrage et d’emballage pour sécuriser les approvisionnements en protéines.
Les conserveries face aux exigences du marché
La conserverie constitue un segment stratégique de la transformation des produits halieutiques, puisqu’elle permet de proposer des produits à durée de conservation prolongée et de diversifier les circuits de commercialisation. Elle nécessite cependant des investissements dans les équipements, les emballages, le contrôle sanitaire et les procédés de conservation. La compétitivité des unités dépend également de leur capacité à sécuriser la matière première et à maîtriser leurs charges d’exploitation. Le coût de l’énergie, les conditions de financement du cycle de production, les exigences des marchés de destination et la concurrence internationale peuvent peser sur les marges.
Dans ce contexte, tout projet de conserverie doit être évalué à partir de son coût de revient, de sa capacité d’approvisionnement et de ses perspectives commerciales. La disponibilité du poisson ne suffit pas à garantir la rentabilité : les volumes effectivement transformés doivent pouvoir être écoulés à des prix couvrant l’ensemble des charges. Pour les investisseurs, la priorité consiste donc à identifier les produits pour lesquels la demande est suffisamment établie et à adapter les capacités de production aux débouchés accessibles.