Le marché camerounais de la distribution repose sur deux circuits qui coexistent. Le premier reste constitué du commerce traditionnel, largement présent dans les quartiers et les marchés. Le second est celui de la distribution moderne, qui regroupe notamment les supermarchés, hypermarchés, enseignes spécialisées et nouveaux centres commerciaux.
Selon les données du troisième Recensement général des entreprises, le sous-secteur du commerce a généré 6 581,7 milliards de FCFA de chiffre d’affaires en 2022, soit 33,1 % du chiffre d’affaires total des entreprises recensées. Cette donnée concerne l’ensemble du commerce et non le seul segment des centres commerciaux. Le marché spécifique des centres commerciaux s’inscrit donc dans un ensemble commercial beaucoup plus vaste.
Un commerce de plusieurs milliers de milliards de FCFA
La taille du secteur donne la mesure du marché auquel s’adressent les acteurs de la distribution. En 2022, le commerce représentait ainsi 6 581,7 milliards de FCFA de chiffre d’affaires, selon les données du recensement des entreprises. À lui seul, ce sous-secteur contribuait à 33,1 % du chiffre d’affaires du tissu productif.
La structure du marché reste toutefois largement dominée par le commerce traditionnel. Le Guide des affaires du GECAM indique qu’en 2021, la distribution moderne représentait environ 30 % du marché des produits alimentaires et non alimentaires, contre 70 % pour la distribution traditionnelle.
Cette répartition montre l’espace occupé par les différents formats commerciaux. Les centres commerciaux et les grandes surfaces évoluent donc dans un marché où le commerce traditionnel conserve une place majoritaire, tout en faisant face à la progression des circuits modernes.
Les principaux acteurs et leur place sur le marché
Les données disponibles permettent d’identifier plusieurs acteurs importants de la distribution moderne. En 2021, SODICAM, qui exploite notamment les enseignes Super U et Casino, représentait 7,5 % du marché de la distribution alimentaire selon le GECAM. Le Complexe Santa Lucia, enseigne locale, représentait 5,8 %, avec 11 magasins à Yaoundé et Douala au moment de cette donnée. Mahima, groupe d’origine indienne, représentait 5,5 %.
Le même document distingue également les enseignes spécialisées dans la distribution de matériel de construction. En 2021, Quiferou représentait 1,4 %, Groupe Fokou 1,2 % et Cogeni Cameroun 1 % dans le classement cité par le GECAM. La présence de ces entreprises montre que le marché ne se limite pas aux supermarchés alimentaires. Il comprend également des enseignes spécialisées qui utilisent des formats de distribution modernes.
Des centres commerciaux qui changent l’échelle du commerce
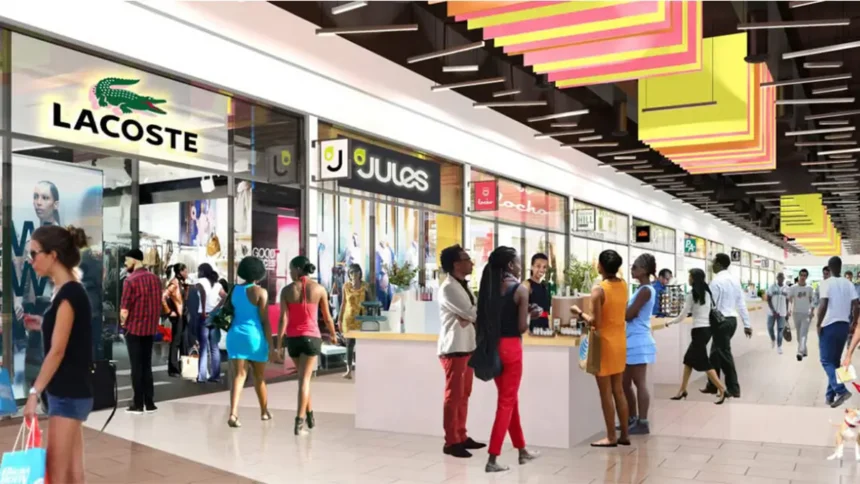
L’évolution du marché s’observe également à travers l’apparition de nouvelles infrastructures commerciales. À Douala, le Douala Grand Mall a ouvert en 2020. Le projet représente un investissement annoncé de 200 millions de dollars, soit environ 80 milliards de FCFA, selon la représentation diplomatique britannique au Cameroun lors du lancement du projet. L’infrastructure comprend 18 000 m² d’espaces commerciaux, un supermarché Carrefour, 160 magasins, 22 restaurants, un cinéma de 5 salles et 1 000 places, ainsi que 640 places de parking dans sa première phase.
Le GECAM indiquait par ailleurs qu’au milieu de l’année 2022, le Douala Grand Mall affichait un taux d’occupation de 63 %. À Yaoundé, le développement de PlaYce autour de l’enseigne Carrefour illustre également l’installation d’un modèle combinant grande surface, boutiques et services dans une même infrastructure commerciale.
Inauguré en juillet 2022, PlaYce Yaoundé a été construit sur un terrain de 35 000 m² et occupe près de 17 000 m². Le site comprend un hypermarché Carrefour de 4 000 m², une galerie de 50 boutiques, des restaurants représentant 500 places assises et un parking de près de 400 places. Le projet a également généré près de 300 emplois directs et 300 emplois indirects à son ouverture.
Ces projets introduisent un format différent du simple supermarché. Le centre commercial rassemble plusieurs activités commerciales dans un même espace et crée ainsi une infrastructure dans laquelle les enseignes alimentaires, les boutiques spécialisées, les services et la restauration peuvent fonctionner ensemble.
La présence étrangère s’appuie sur plusieurs modèles
La présence étrangère dans le commerce camerounais est visible à travers plusieurs groupes et enseignes. SODICAM exploite Super U et Casino, tandis que Mahima est présenté par le GECAM comme un groupe indien. Le groupe CFAO Consumer Retail a, de son côté, développé le modèle PlaYce et l’enseigne Carrefour au Cameroun.
À l’échelle de ses activités de distribution en Afrique de l’Ouest et centrale, CFAO indiquait en 2022 exploiter 17 centres commerciaux et supermarchés dans trois pays, avec plus de 1 500 emplois locaux créés depuis le lancement de son premier PlaYce en Côte d’Ivoire en 2015.
Cette présence ne signifie pas, à elle seule, une volonté de « détruire » le marché local. Les données disponibles documentent plutôt une concurrence entre différents modèles : enseignes internationales, groupes étrangers implantés localement, entreprises camerounaises et opérateurs spécialisés. La concurrence porte notamment sur l’implantation géographique, la taille des surfaces de vente, la diversité des produits, les capacités logistiques et la possibilité de multiplier les points de vente.
La stratégie repose sur le réseau et la diversification
La stratégie des acteurs de la distribution moderne ne repose pas uniquement sur l’ouverture d’un magasin. Elle consiste également à construire des réseaux capables de couvrir plusieurs zones de consommation.
Le modèle du centre commercial ajoute une autre dimension : plusieurs activités peuvent être regroupées dans une même infrastructure, avec une grande surface comme locomotive et des commerces complémentaires autour.
PlaYce Yaoundé illustre ce modèle avec 4 000 m² consacrés à l’hypermarché Carrefour et 50 boutiques dans la galerie marchande. L’hypermarché proposait par ailleurs plus de 20 000 références à son ouverture.
Cette évolution crée également des débouchés pour les fournisseurs locaux. À l’ouverture de PlaYce Yaoundé, CFAO indiquait travailler avec environ 400 partenaires camerounais. Les grandes enseignes ont besoin de produits alimentaires, de biens de consommation, de services, de transport, de maintenance et de solutions logistiques. Le développement de la distribution moderne ne concerne donc pas uniquement les propriétaires des centres ou les exploitants des magasins.
Un marché où le local et l’international se confrontent
Le paysage commercial camerounais se construit ainsi autour d’une coexistence entre acteurs locaux et groupes internationaux. Les enseignes locales disposent déjà d’une implantation importante, tandis que les groupes étrangers apportent des capitaux, des marques, des réseaux et des modèles de distribution différents.
Les données de 2021 montrent que SODICAM, Santa Lucia et Mahima représentaient respectivement 7,5 %, 5,8 % et 5,5 % du marché de la distribution alimentaire. Dans le même temps, les acteurs spécialisés locaux du matériel de construction occupaient également des positions mesurées, avec 1,4 % pour Quiferou, 1,2 % pour Groupe Fokou et 1 % pour Cogeni Cameroun.
Cette configuration crée un marché où la capacité à disposer d’un réseau, à sécuriser les approvisionnements et à maîtriser les coûts devient déterminante. Elle ouvre également des possibilités aux entreprises qui peuvent intégrer les chaînes d’approvisionnement de la grande distribution ou fournir les services nécessaires au fonctionnement des infrastructures commerciales.
L’évolution du commerce camerounais s’inscrit dans une transformation progressive des lieux et des modes de consommation. Le développement des centres commerciaux et de la grande distribution ne fait pas disparaître les circuits traditionnels : il ajoute de nouveaux formats à un marché déjà vaste.
La coexistence entre un secteur commercial de 6 581,7 milliards de FCFA de chiffre d’affaires en 2022, une distribution moderne estimée à 30 % du marché alimentaire et non alimentaire en 2021, et des infrastructures commerciales de plusieurs milliers de mètres carrés donne au secteur une configuration où plusieurs modèles peuvent encore se développer.
La capacité à transformer ces espaces en activités commerciales durables, à attirer des enseignes, à maintenir les taux d’occupation et à connecter les distributeurs aux producteurs et fournisseurs locaux constituera un enjeu central de la prochaine phase de développement du commerce moderne au Cameroun.